Domain hörsturzbehandlung.de kaufen?
Wir ziehen mit dem Projekt
hörsturzbehandlung.de um.
Sind Sie am Kauf der Domain
hörsturzbehandlung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hörsturzbehandlung.de kaufen?
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **

Ähnliche Suchbegriffe für Rechnungslegung
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Batteriesatz kompatibel Micro Flash-m Bravissimo BV-CIC ZEN2GO C2-PA TinnitusBatteriesatz kompatibel Micro Flash-m Bravissimo BV-CIC ZEN2GO C2-PA Tinnitus Die VARTA Hearing Aid Batterie 10 PR70 ist Teil des Premium-Sortiments von VARTA und bietet eine herausragende Energieversorgung für Standard- und Hochleistungs-Hörgeräte. Mit höchster Qualität und Leistung ermöglichen diese Batterien Hörgeräteträgern ein klares Hörerlebnis, effektive Kommunikation und eine verbesserte Lebensqualität. Die Premium-Batterien von VARTA liefern eine stabile Spannung, die sich ideal für drahtloses Streaming und eine effiziente Verbindung mit Audiogeräten eignet. Dadurch wird eine klare Klangqualität gewährleistet. Darüber hinaus verfügen alle VARTA-Hörgerätebatterien über ein hochwertiges, auslaufsicheres Design, das eine sichere Leistung gewährleistet und den Verbrauchern ihre Unabhängigkeit ermöglicht. Die VARTA Hearing Aid Batterien sind in verschiedenen Größen erhältlich und bieten eine lang anhaltende und zuverlässige Leistung. Sie sind quecksilberfrei und bieten bis zu 85 % mehr Energie im Vergleich zum Hörgeräte-Standardtest MAD nach IEC 60086-2 Ed. 14.0.* Dadurch haben Sie eine längere Laufzeit von bis zu 60 Stunden für Batterien vom Typ 675 im Vergleich zur Hörgerätenorm MAD nach IEC 60086-2 Ed. 14.0.** Mit der VARTA Hearing Aid Batterie können Sie sich auf eine garantiert hohe Leistung und eine verlängerte Lagerzeit von bis zu 4 Jahren verlassen. Die Batterien werden in Deutschland hergestellt und erfüllen die strengen Qualitätsstandards der Marke VARTA. Die Batterien sind mit einer kräftigen Farbkodierung und deutlich sichtbaren Größenbezeichnungen auf dem Blister und der Batterielasche versehen. Sie werden in einer praktischen Aufbewahrungsbox mit drehbarem Drehrad und wiederverschließbarer Batterieklappe geliefert. Die hochwertige, doppellagige Blisterkarte ist mit einem Anti-Diebstahl-Siegel ausgestattet, das zusätzliche Sicherheit bietet. Bestellen Sie jetzt die VARTA Hearing Aid Batterie 10 PR70 und profitieren Sie von ihrer stabilen Spannung, klarem Klang und zuverlässigen Leistung für Ihr Hörgerät. Technische Daten: Zellengröße: Knopfzelle System: Zn/Luft Spannung: 1,45 Volt mAh: 105 mAh VPE: Blister (6) Höhe (netto): 3,6 mm Durchmesser (netto): 5,8 mm Nettogewicht: 0,3 g IEC-Bezeichnung: PR70 / PR5362,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
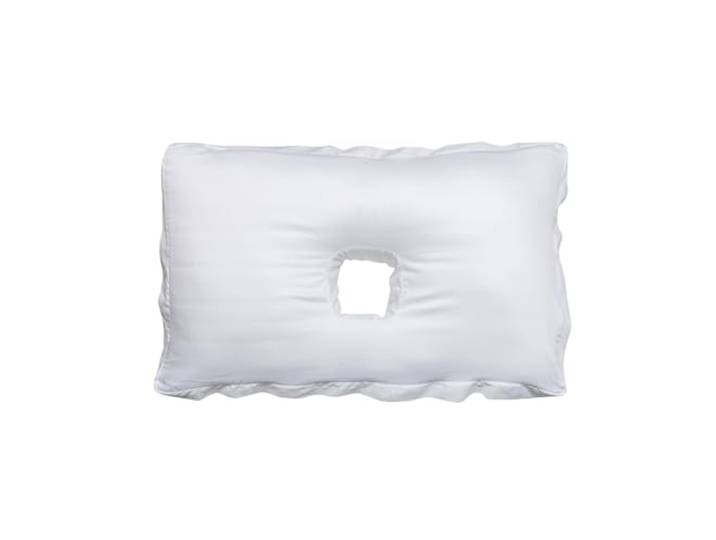
Original Ohrenkissen mit Loch V2, bei CNH-Schmerzen am Ohr, aus UK Wieder auf der wunden Seite schlafen, ohne Knorpel zu drücken. Lindert CNH, Ohr-Piercings, Tinnitus, Kopfhörer-Druck.Original Ohrenkissen mit Loch V2, bei CNH-Schmerzen am Ohr, aus UK Wieder auf der wunden Seite schlafen, ohne Knorpel zu drücken. Lindert CNH, Ohr-Piercings, Tinnitus, Kopfhörer-Druck.. Hergestellt in Liverpool, UK: handgenäht in unserer eigenen Werkstatt, mit einem Bezug aus Bio-Baumwolle und hypoallergener Füllung. Keine Auslagerung, keine Abkürzungen. Und ein echter Mensch ist für Sie da, wenn Sie eine Frage haben. [Ohrenkissen] Ideal zum Schlafen mit Ohrsteckern, zur Linderung von CNH, sowie für Ohrstöpsel, Kopfhörer und Hörgeräte. Tausende von Kundinnen und Kunden haben echte Erleichterung gefunden und schlafen wieder entspannt auf der Seite. [Verstellbar] Füllung lässt sich über den YKK-Reißverschluss entnehmen oder hinzufügen, um die ideale Höhe und Festigkeit für dich einzustellen. Die meisten finden ihr perfektes Niveau innerhalb weniger Nächte. [Hypoallergen] Gefüllt mit Spiralfaser aus Yorkshire. Kühler als Memory-Schaum, geruchsneutral und schonend für Allergiker. [Kühlend und hygienisch] Wird mit einem OEKO-TEX-zertifizierten Kissenbezug aus Bio-Baumwollsatin geliefert. Das Ohrloch geht komplett durch das Kissen, sodass die Luft beim Schlafen frei zirkulieren kann. Farbe:Weiß102,57 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **

Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
Top-Angebote
Produkte zum Begriff Rechnungslegung:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
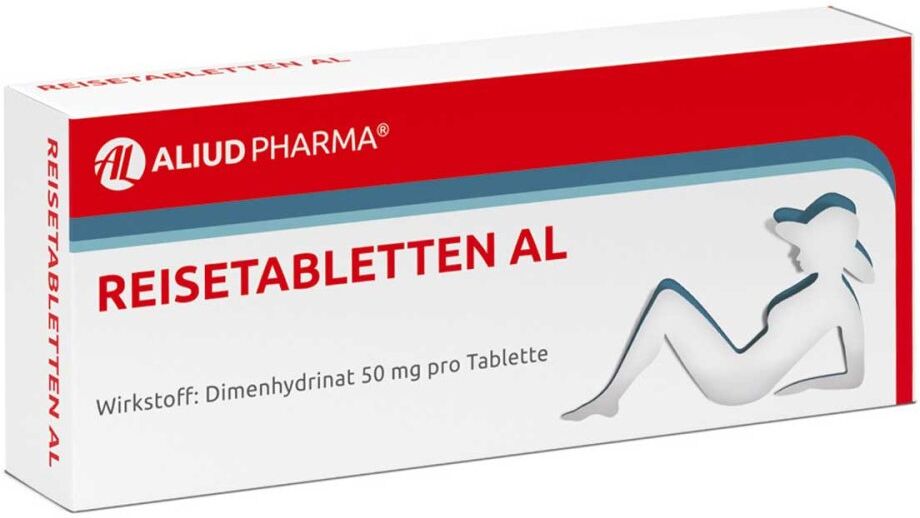
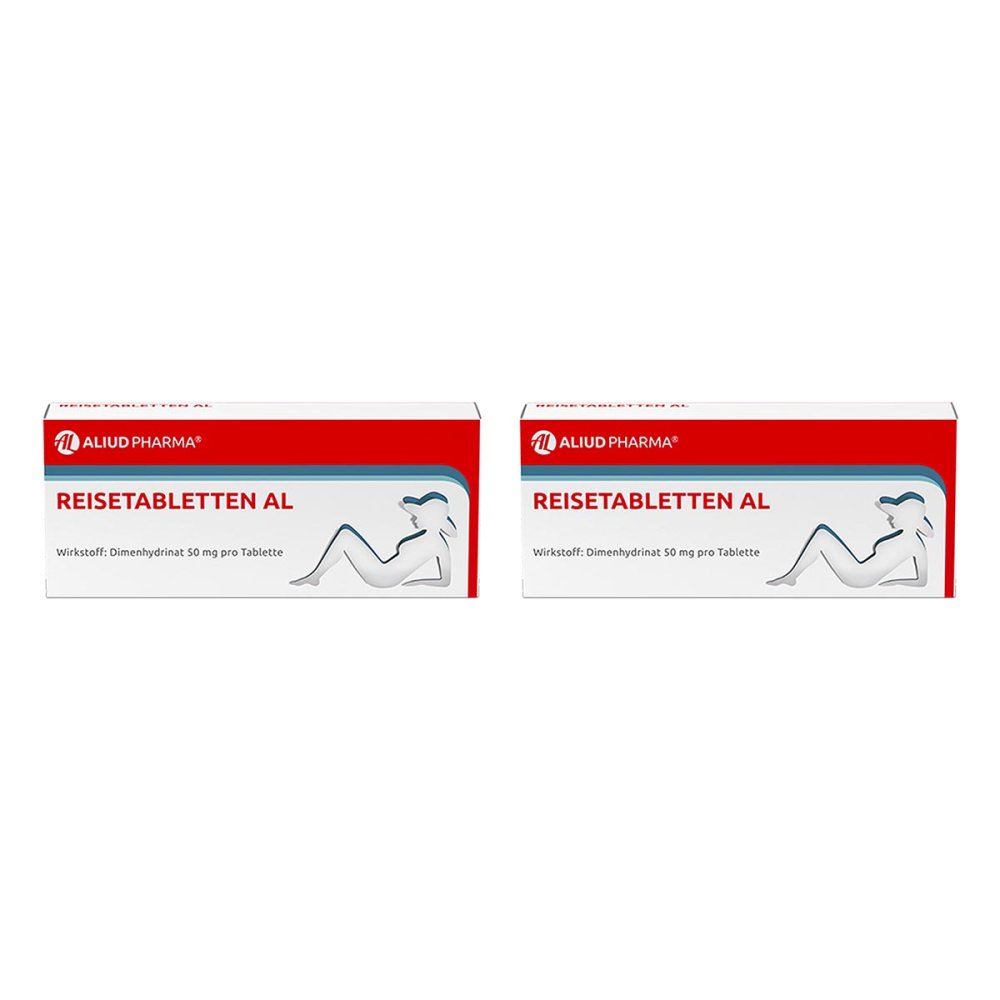
Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs1,63 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Batteriesatz kompatibel Micro Flash-m Bravissimo BV-CIC ZEN2GO C2-PA TinnitusBatteriesatz kompatibel Micro Flash-m Bravissimo BV-CIC ZEN2GO C2-PA Tinnitus Die VARTA Hearing Aid Batterie 10 PR70 ist Teil des Premium-Sortiments von VARTA und bietet eine herausragende Energieversorgung für Standard- und Hochleistungs-Hörgeräte. Mit höchster Qualität und Leistung ermöglichen diese Batterien Hörgeräteträgern ein klares Hörerlebnis, effektive Kommunikation und eine verbesserte Lebensqualität. Die Premium-Batterien von VARTA liefern eine stabile Spannung, die sich ideal für drahtloses Streaming und eine effiziente Verbindung mit Audiogeräten eignet. Dadurch wird eine klare Klangqualität gewährleistet. Darüber hinaus verfügen alle VARTA-Hörgerätebatterien über ein hochwertiges, auslaufsicheres Design, das eine sichere Leistung gewährleistet und den Verbrauchern ihre Unabhängigkeit ermöglicht. Die VARTA Hearing Aid Batterien sind in verschiedenen Größen erhältlich und bieten eine lang anhaltende und zuverlässige Leistung. Sie sind quecksilberfrei und bieten bis zu 85 % mehr Energie im Vergleich zum Hörgeräte-Standardtest MAD nach IEC 60086-2 Ed. 14.0.* Dadurch haben Sie eine längere Laufzeit von bis zu 60 Stunden für Batterien vom Typ 675 im Vergleich zur Hörgerätenorm MAD nach IEC 60086-2 Ed. 14.0.** Mit der VARTA Hearing Aid Batterie können Sie sich auf eine garantiert hohe Leistung und eine verlängerte Lagerzeit von bis zu 4 Jahren verlassen. Die Batterien werden in Deutschland hergestellt und erfüllen die strengen Qualitätsstandards der Marke VARTA. Die Batterien sind mit einer kräftigen Farbkodierung und deutlich sichtbaren Größenbezeichnungen auf dem Blister und der Batterielasche versehen. Sie werden in einer praktischen Aufbewahrungsbox mit drehbarem Drehrad und wiederverschließbarer Batterieklappe geliefert. Die hochwertige, doppellagige Blisterkarte ist mit einem Anti-Diebstahl-Siegel ausgestattet, das zusätzliche Sicherheit bietet. Bestellen Sie jetzt die VARTA Hearing Aid Batterie 10 PR70 und profitieren Sie von ihrer stabilen Spannung, klarem Klang und zuverlässigen Leistung für Ihr Hörgerät. Technische Daten: Zellengröße: Knopfzelle System: Zn/Luft Spannung: 1,45 Volt mAh: 105 mAh VPE: Blister (6) Höhe (netto): 3,6 mm Durchmesser (netto): 5,8 mm Nettogewicht: 0,3 g IEC-Bezeichnung: PR70 / PR5362,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Original Ohrenkissen mit Loch V2, bei CNH-Schmerzen am Ohr, aus UK Wieder auf der wunden Seite schlafen, ohne Knorpel zu drücken. Lindert CNH, Ohr-Piercings, Tinnitus, Kopfhörer-Druck.Original Ohrenkissen mit Loch V2, bei CNH-Schmerzen am Ohr, aus UK Wieder auf der wunden Seite schlafen, ohne Knorpel zu drücken. Lindert CNH, Ohr-Piercings, Tinnitus, Kopfhörer-Druck.. Hergestellt in Liverpool, UK: handgenäht in unserer eigenen Werkstatt, mit einem Bezug aus Bio-Baumwolle und hypoallergener Füllung. Keine Auslagerung, keine Abkürzungen. Und ein echter Mensch ist für Sie da, wenn Sie eine Frage haben. [Ohrenkissen] Ideal zum Schlafen mit Ohrsteckern, zur Linderung von CNH, sowie für Ohrstöpsel, Kopfhörer und Hörgeräte. Tausende von Kundinnen und Kunden haben echte Erleichterung gefunden und schlafen wieder entspannt auf der Seite. [Verstellbar] Füllung lässt sich über den YKK-Reißverschluss entnehmen oder hinzufügen, um die ideale Höhe und Festigkeit für dich einzustellen. Die meisten finden ihr perfektes Niveau innerhalb weniger Nächte. [Hypoallergen] Gefüllt mit Spiralfaser aus Yorkshire. Kühler als Memory-Schaum, geruchsneutral und schonend für Allergiker. [Kühlend und hygienisch] Wird mit einem OEKO-TEX-zertifizierten Kissenbezug aus Bio-Baumwollsatin geliefert. Das Ohrloch geht komplett durch das Kissen, sodass die Luft beim Schlafen frei zirkulieren kann. Farbe:Weiß102,57 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wer ist zur Rechnungslegung verpflichtet?
Die Rechnungslegungspflicht betrifft in erster Linie Unternehmen, insbesondere Kapitalgesellschaften wie GmbHs oder AGs. Diese müssen gemäß den gesetzlichen Vorschriften regelmäßig Jahresabschlüsse erstellen und veröffentlichen. Auch Einzelunternehmer und Personengesellschaften wie GbRs können zur Rechnungslegung verpflichtet sein, wenn sie bestimmte Umsatz- oder Gewinngrenzen überschreiten. Die Rechnungslegungspflicht dient der Transparenz und der Informationsbereitstellung für Gläubiger, Investoren, Mitarbeiter und andere Interessengruppen. Verstöße gegen die Rechnungslegungspflicht können zu rechtlichen Konsequenzen führen, wie Bußgeldern oder sogar zur Insolvenz des Unternehmens. **
-
Was bedeutet Rechnungslegung nach HGB?
Was bedeutet Rechnungslegung nach HGB? Die Rechnungslegung nach HGB bezieht sich auf die gesetzlichen Vorschriften des Handelsgesetzbuchs (HGB) in Deutschland, die die Erstellung und Offenlegung von Jahresabschlüssen regeln. Unternehmen müssen nach diesen Vorschriften ihre Geschäftsvorfälle dokumentieren, bilanzieren und einen Jahresabschluss erstellen. Dies dient der Transparenz und Vergleichbarkeit von Unternehmensdaten für Investoren, Gläubiger und andere Interessengruppen. Die Rechnungslegung nach HGB umfasst unter anderem die Erstellung von Bilanz, Gewinn- und Verlustrechnung sowie Anhang und Lagebericht. **
-
Was versteht man unter Rechnungslegung?
Was versteht man unter Rechnungslegung? Die Rechnungslegung bezeichnet den Prozess, bei dem Unternehmen ihre finanziellen Informationen aufzeichnen, zusammenfassen und kommunizieren. Dies umfasst die Erstellung von Finanzberichten wie Bilanzen, Gewinn- und Verlustrechnungen sowie Cashflow-Statements. Ziel der Rechnungslegung ist es, Investoren, Gläubiger und andere Interessengruppen über die finanzielle Lage und Leistungsfähigkeit eines Unternehmens zu informieren. Die Rechnungslegung erfolgt in Übereinstimmung mit anerkannten Rechnungslegungsstandards, um die Transparenz und Vergleichbarkeit der Finanzinformationen sicherzustellen. **
-
Wer sind die Adressaten der externen Rechnungslegung?
Die Adressaten der externen Rechnungslegung sind primär externe Stakeholder wie Investoren, Gläubiger, Analysten, Regulierungsbehörden und die breite Öffentlichkeit. Diese Gruppen nutzen die veröffentlichten Finanzinformationen, um fundierte Entscheidungen über Investitionen, Kredite, Regulierung und andere Aspekte des Unternehmens zu treffen. Die externen Rechnungslegungsstandards sollen sicherstellen, dass die Informationen transparent, vergleichbar und verlässlich sind, um das Vertrauen der Adressaten in die Finanzberichterstattung zu stärken. Letztendlich dienen die externen Rechnungslegungsinformationen dazu, das Unternehmen gegenüber externen Parteien rechenschaftspflichtig zu machen und die Transparenz und Integrität der Unternehmensberichterstattung zu gewährleisten. **
Ähnliche Suchbegriffe für Rechnungslegung
-
Pellens, Bernhard: Internationale RechnungslegungInternationale Rechnungslegung , IFRS 1 bis 17, IAS 1 bis 41, IFRIC-Interpretationen, Standardentwürfe , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 11. überarbeitete und aktualisierte Auflage 2021, Erscheinungsjahr: 20210505, Produktform: Leinen, Beilage: Buch, Autoren: Pellens, Bernhard~Fülbier, Rolf Uwe~Gassen, Joachim~Sellhorn, Thorsten, Auflage: 21011, Auflage/Ausgabe: 11. überarbeitete und aktualisierte Auflage 2021, Keyword: Bilanzanalyse; Einzelabschluss; Fülbier; Gassen; IFRS-Rechnungslegung; Konzernabschluss; Pellens; Sellhorn; Unternehmenspublizität, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzrecht~International Accounting Standards - IAS ~Internationale Rechnungslegung~Rechnungslegung (IAS)~International Financial Reporting Standards - IFRS ~Rechnungslegung (IFRS)~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Betriebswirtschaftslehre, allgemein~Bilanz- und Rechnungslegungsrecht, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXXII, Seitenanzahl: 1121, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 246, Breite: 183, Höhe: 48, Gewicht: 1795, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036618 9783791033587 9783791029382 9783791027562 9783791024646, eBook EAN: 9783791051574, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0060, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AL Aliud Pharma Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenAnwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs3,89 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
ALIUD Pharma GmbH Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen 08107745Anwendungsgebiet von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenReisetabletten AL bei Schwindel, Übelkeit und Erbrechen dienen der Vorbeugung und Behandlung von Übelkeit, Erbrechen und Schwindel, insbesondere bei reisebedingten Empfindlichkeitsstörungen wie der Reisekrankheit.Wirkungsweise von Reisetabletten AL bei Schwindel, Übelkeit und ErbrechenDer in den Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthaltene Wirkstoff Dimenhydrinat ist ein H1-Rezeptor Antagonist, der in der Lage ist, die zentral im Brechzentrum befindlichen Histamin1-Rezeptoren zu blockieren. Durch den körpereigenen Botenstoff Histamin vermittelter Schwindel, Übelkeit und Erbrechen kann so unterdrückt und verhindert werden. Histamin wird unter bestimmten Bedingungen, wie z.B. bei Bus- und Schiffsreisen, im Körper übermäßig freigesetzt.Wirkstoffe / Inhaltsstoffe / Zutaten1 Tablette der Reisetabletten AL bei Schwindel, Übelkeit und Erbrechen enthält als wirksamen Bestandteil: 50 mg Dimenhydrinat als sonstige Bestandteile: Calciumhydrogenphosphat-Dihydrat, Carboxymethylstärke-Natrium ( Typ A ) ( Ph. Eur.), Cellulosepulver, Lactose-Monohydrat, Magnesiumdistearat ( Ph. Eur.), hochdisperses SiliciumdioxidGegenanzeigenBei bekannter Überempfindlichkeit gegen einen der Inhaltsstoffe, bei Erkrankungen der Hirngefäße, gleichzeitiger Anwendung von Aminoglykosid-Antibiotika, einem akutem Asthma-Anfall, grünem Star, Nebennieren-Tumor, Störung der Bildung des Blutfarbstoffs, Vergrößerung der Vorsteherdrüse sowie bei Krampfanfällen (Epilepsie) sollte dieses Produkt nicht angewendet werden. Das Produkt nur nach Rücksprache mit einem Arzt anwenden bei: eingeschränkter Leberfunktion, Kalium- oder Magnesiummangel, verschiedenen Herzerkrankungen, chronischen Atembeschwerden sowie Verengung am Ausgang des Magens. Das Arzneimittel darf während der Schwangerschaft und Stillzeit nicht angewendet werden.DosierungAnwendungs4,29 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Rechnungslegung effektiv und transparent gestalten?
Um die Rechnungslegung effektiv und transparent zu gestalten, sollten klare Richtlinien und Standards wie IFRS oder HGB befolgt werden. Zudem ist eine regelmäßige Überprüfung der Finanzberichte durch unabhängige Prüfer essentiell. Eine offene Kommunikation mit Stakeholdern und die Bereitstellung von verständlichen Informationen tragen ebenfalls zur Transparenz bei. **
-
Wie kann man sicherstellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht? Was sind die wichtigsten Bestandteile einer korrekten Rechnungslegung?
Um sicherzustellen, dass die Rechnungslegung eines Unternehmens den gesetzlichen Bestimmungen entspricht, sollte man sich an anerkannten Rechnungslegungsstandards wie beispielsweise den International Financial Reporting Standards (IFRS) orientieren. Die wichtigsten Bestandteile einer korrekten Rechnungslegung sind die ordnungsgemäße Erfassung und Darstellung der finanziellen Transaktionen, die Einhaltung der Grundsätze der Bilanzierung sowie die Offenlegung relevanter Informationen im Jahresabschluss. Es ist außerdem wichtig, dass die Rechnungslegung von unabhängigen Wirtschaftsprüfern geprüft wird, um die Richtigkeit und Vollständigkeit der Angaben zu gewährleisten. **
-
Wie beeinflusst die Rechnungslegung das finanzielle Reporting von Unternehmen?
Die Rechnungslegung legt die Regeln fest, nach denen Unternehmen ihre finanziellen Informationen aufbereiten und präsentieren müssen. Sie sorgt für Transparenz und Vergleichbarkeit der Finanzdaten, was Investoren und Gläubiger bei ihren Entscheidungen unterstützt. Eine korrekte Rechnungslegung trägt somit zur Vertrauensbildung in das Unternehmen bei und kann sich positiv auf die Kapitalbeschaffung auswirken. **
-
Wie wird die Rechnungslegung in einem Unternehmen gesetzlich geregelt?
Die Rechnungslegung in einem Unternehmen wird gesetzlich durch das Handelsgesetzbuch (HGB) geregelt. Es legt die Grundsätze für die Rechnungslegung, wie Bilanzierung, Gewinn- und Verlustrechnung sowie Offenlegungspflichten fest. Zudem müssen Unternehmen die internationalen Rechnungslegungsstandards (IFRS) beachten, wenn sie kapitalmarktorientiert sind. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.